銀行と信用創造|第1話・約2分
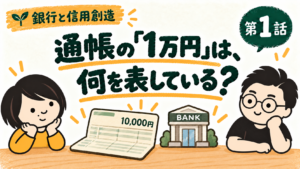
たけちゃんは、ためていた1万円を銀行の普通預金に入れました。通帳にも「10,000円」と書かれています。
たけちゃん「ぼくのお札、金庫のどの辺にしまってあるんだろう?」
パパ「たけちゃんの名前をつけて、同じお札を取ってあるわけじゃないんだよ。」
たけちゃん「えっ。じゃあ、この1万円は何?」
通帳は、お札の保管場所を示していない
通帳の残高は、銀行がたけちゃんにいくら支払う義務を負っているかを表しています。たけちゃん側から見ると、銀行にその金額を支払ってもらう権利です。
1万円を引き出すとき、預けたのと同じお札が戻る必要はありません。大切なのは、お札の番号ではなく、1万円という金額です。
少し意外ですが、預金は私たちにとって財産であり、銀行にとっては支払う義務なのです。
お札に戻さなくても、支払える
たとえば、パパが口座からお店へ3,000円を振り込んだとします。手数料は考えません。
パパの預金:3,000円減る
お店の預金:3,000円増える
パパがお札を取り出し、お店まで届けなくても支払いができます。こうして支払いに使える預金も、お金の一種。「預金通貨」と呼ばれます。
たけちゃん「お札になっていなくても、お金として使えるんだね。」
パパ「そう。通帳やアプリは、その預金がいくらあるかを見せてくれているんだ。」
もちろん、勝手に数字を書き足しても預金にはなりません。銀行が正しく記録し、引き出しや振り込みに応じる仕組みがあってこそです。
今回の気づき
預金は「自分のお札の保管記録」ではなく、銀行に支払いを求められる権利。その預金自体を、支払いに使える。
では、1万円を預けて、通帳に1万円と書かれたら、自分のお金は2万円になったのでしょうか?
なりません。手元の現金が1万円減り、預金が1万円増えたので、合計は同じです。
その預金は、どうやって生まれる?
今回は「手元の現金を預ける」場面でした。でも、預金が生まれる道筋はそれだけではありません。次は、銀行が誰かにお金を貸すとき、口座で何が起きるかを見ていきます。
会話・金額は説明のための例です。銀行間での支払いの仕組みは第3話で扱います。
参考:イングランド銀行「Money in the modern economy: an introduction」(預金と銀行の支払い義務)、日本銀行「中央銀行の役割について」(預金通貨と信用)