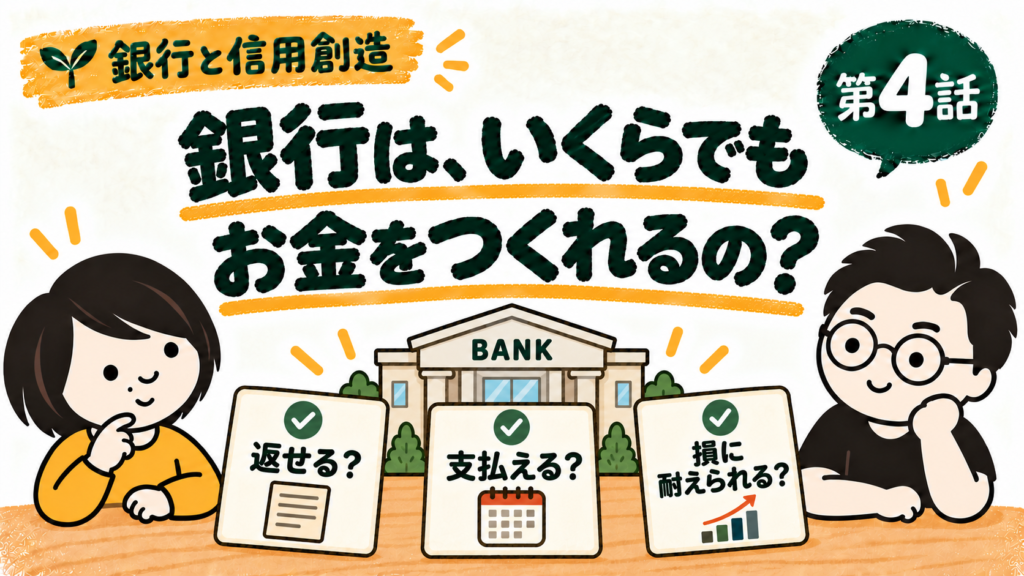
銀行と信用創造|第4話・約3分
銀行は、貸し出すときに新しい預金を生み出せる。それを聞いたたけちゃんには、まだ気になることがあります。
たけちゃん「それなら、パン屋さんに100万円じゃなくて、1億円貸してあげればいいのに。」
パパ「口座の数字だけなら増やせそうだよね。でも銀行は、その後の約束も果たさなきゃいけないんだ。」
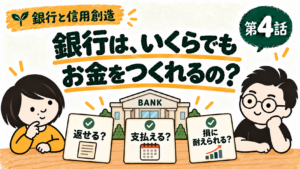
① 貸したお金を返してもらえる?
パン屋さんが1億円を借りても、パンが今までの100倍売れるとは限りません。銀行は、売上や費用、これまでの返済などを調べ、返してもらえる見込みを考えます。
もし返してもらえなければ、銀行には損失が出ます。預金をつくれるからといって、貸した相手が返せない問題までなくなるわけではありません。
② 振り込みや引き出しに応じられる?
借りた預金は、その銀行に置いたままとは限りません。パン屋さんが別の銀行のオーブン屋さんに払えば、銀行同士の決済が必要です。
そのための資金は、預金を集めたり、ほかの銀行などから借りたりして確保します。資金を借りれば、利息などの費用もかかります。
たけちゃん「自分の銀行の預金をつくることと、別の銀行への支払いは違うんだね。」
パパ「そう。預金の数字を増やしても、支払いに応じられなければ困るよね。」
③ 損失に耐える余力がある?
銀行には、貸したお金が戻らないなどの損失に備える「自己資本」が必要です。これは、預金者から預かったお金そのものとは違います。
自己資本は、株主が出したお金や積み上げた利益などをもとにした、損失を吸収する余力です。銀行には、抱えるリスクに応じた自己資本を保つルールがあります。
支払い用の資金があっても、損失に耐える余力が足りなければ、どんどん貸せるわけではありません。
借りたい人と、金利も関係する
銀行側に余力があっても、その条件で借りたい人がいなければ貸出は増えません。銀行にとっても、受け取る利息で資金調達の費用や予想される損失などをまかなえるかが大切です。
中央銀行の金融政策は金利などを通じて、借り手の負担や銀行の資金調達費用に影響します。信用創造は、銀行の都合だけで決まるものではないのです。
今回の気づき
銀行は預金を生み出せる。でも、「返してもらえるか」「支払えるか」「損失に耐えられるか」を無視して、無制限には貸せない。
たとえば、パン屋さんの商売が順調でも、銀行側の余力が小さくなれば融資は慎重になることがあります。借りられるかどうかは、借り手だけでなく、貸す側の事情にも左右される。ニュースで銀行の経営状態が話題になるのは、私たちの暮らしや仕事にもつながるからです。
会話は説明のための例です。自己資本などの規制は基本的な考え方に絞り、具体的な比率や銀行ごとの違いは省略しています。
参考:イングランド銀行「Money creation in the modern economy」(信用創造の制約・金融政策)、日本銀行「決済と銀行」(銀行間の決済)
次回:借りたお金を返すと、何が起きる?(準備中)